بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول | Kanebridge News بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول | Kanebridge News
Ar
Share Button

بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول

تواجه بنوك الإمارات ضغوطاً متواصلة على هوامش صافي الفائدة، رغم تسجيلها أرباحاً قوية خلال النصف الأول من 2026.

بقلم
Thu, Aug 13, 2026Grey Clock 3 min

على الرغم من تسجيل أرباح قوية خلال النصف الأول من عام 2026، من المتوقع أن تواصل بنوك الإمارات مواجهة ضغوط على هوامش صافي الفائدة (NIMs)، ما قد يحد من نمو الربحية خلال الفترة المتبقية من العام.

ويُعد هامش صافي الفائدة مؤشراً رئيسياً للربحية، إذ يعكس الفارق بين العائد الذي تحققه البنوك من القروض والتكلفة التي تدفعها على الودائع.

وقال ريدموند رامسديل، رئيس تصنيفات بنوك الشرق الأوسط والصيرفة الإسلامية لدى فيتش للتصنيفات: «تعاني بنوك الإمارات من تحول الودائع من الحسابات الجارية وحسابات التوفير (CASA) إلى الودائع لأجل، في ظل استمرار مستويات النمو القوية، ما أثر سلباً على هوامش صافي الفائدة خلال النصف الأول من عام 2026».

وبحسب رامسديل، من المتوقع أن تظل الربحية عند مستويات جيدة خلال الربعين المقبلين، رغم استمرار الضغوط على الهوامش، بدعم من قوة الإيرادات من غير الفوائد والسيطرة على مخصصات انخفاض قيمة القروض.

وبعد أن خفض مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر 2025، حذا مصرف الإمارات المركزي حذوه، في ظل ارتباط الدرهم الإماراتي بالدولار. ومع تراجع فوائد دورة أسعار الفائدة المرتفعة، انخفضت عوائد الأصول بوتيرة أسرع من تكاليف التمويل، ما أدى إلى تقلص هوامش صافي الفائدة في النصف الأول من عام 2026.

ويرى جيتندرا سينغ، كبير محللي الأبحاث لدى شركة الرمز كابيتال الإماراتية، أن تأثير خفض الفائدة في ديسمبر تم استيعابه إلى حد كبير. وتحول التركيز الآن إلى جانب التمويل، حيث لا تزال تكاليف الودائع مرتفعة نسبياً، ما يفرض مزيداً من الضغوط على الهوامش خلال الربع أو الربعين المقبلين.

وأضاف: «من المتوقع أن تكون عوائد الأصول أكثر استقراراً، إذ تمت بالفعل إعادة تسعير معظم محفظة الإقراض. لذلك، نتوقع أن تأتي المرحلة المقبلة من الضغوط على الهوامش بشكل رئيسي من جانب الالتزامات، وليس من انخفاض عوائد الأصول».

تباين اتجاهات هوامش صافي الفائدة لدى أكبر بنوك الإمارات

سجل بنك الإمارات دبي الوطني، أكبر بنوك دبي من حيث القيمة السوقية، هامش صافي فائدة بلغ 3.16% في الربع الثاني، بانخفاض قدره 19 نقطة أساس على أساس فصلي.

وقال سينغ: «نرى أن الإمارات دبي الوطني من بين البنوك الإماراتية الكبرى الأكثر حساسية لتحركات أسعار الفائدة. وشكلت قاعدة عملائه الكبيرة في قطاع التجزئة وارتفاع نسبة ودائع الحسابات الجارية وحسابات التوفير نقطة قوة تاريخية، إلا أن المنافسة على تسعير الودائع واستمرار انتقال العملاء من هذه الحسابات إلى الودائع لأجل يضغطان على مزيج التمويل لديه».

من جانبه، قال رامسديل إن هوامش البنك ظلت متماسكة نسبياً، موضحاً أن «هوامش صافي الفائدة لدى الإمارات دبي الوطني أظهرت مرونة جيدة خلال النصف الأول من 2026، إذ انخفضت بنحو 30 نقطة أساس فقط على أساس سنوي، وكانت وتيرة التراجع مماثلة لبقية البنوك الإماراتية الكبرى، رغم انخفاض حصة ودائع الحسابات الجارية وحسابات التوفير بنهاية يونيو 2026».

وجاء بعض الدعم للهوامش من شركة DenizBank التركية التابعة للبنك، حيث ارتفع هامش صافي الفائدة لديها بنحو 110 نقاط أساس على أساس سنوي خلال النصف الأول، ما عوض جزئياً تراجع الهوامش في أعمال البنك داخل الإمارات. إلا أن سينغ حذر من اعتبار ذلك مؤشراً على توقعات إيجابية.

وقال: «دعمت الأعمال التركية تاريخياً هامش صافي الفائدة للمجموعة بفضل هوامشها الأعلى هيكلياً، لكن تكاليف تمويلها أكثر حساسية أيضاً لتغيرات أسعار الفائدة المحلية. وانخفض هامش صافي الفائدة لدى DenizBank بمقدار 25 نقطة أساس على أساس فصلي خلال الربع الثاني من 2026، مع انعكاس ارتفاع أسعار الاقتراض لليلة واحدة على تكاليف ودائع الأفراد».

وكان بنك أبوظبي الأول (FAB)، أكبر بنوك الإمارات من حيث القيمة السوقية، الاستثناء الأبرز، إذ ارتفع هامش صافي الفائدة إلى 1.99% في الربع الثاني، بزيادة 14 نقطة أساس على أساس سنوي، مدعوماً بمزيج تمويل أكثر ملاءمة وتحسن إعادة تسعير الالتزامات.

وقال سينغ: «نتيجة لذلك، نرى أن مخاطر تراجع هوامش بنك أبوظبي الأول أقل مقارنة بالبنوك التي تشهد انتقالاً أسرع من الحسابات الجارية وحسابات التوفير إلى الودائع لأجل».

وفي السعودية، كان الوضع مختلفاً إلى حد ما، إذ تُعد البنوك أقل حساسية لخفض أسعار الفائدة نظراً لأن حصة أكبر من التمويل لديها تتم بأسعار فائدة ثابتة. ومع ذلك، تختلف درجة هذه المرونة بحسب حجم التمويل الموجه للأفراد لدى كل بنك.

وسجل البنك الأهلي السعودي، أكبر بنوك المملكة، هامش صافي فائدة بلغ 3.02% في الربع الثاني، بارتفاع 23 نقطة أساس على أساس سنوي. وعزا البنك هذا التحسن إلى إعادة تسعير الأصول والإدارة الحذرة لتكاليف التمويل.

وأشار رامسديل إلى أن تباطؤ نمو الائتمان منذ منتصف عام 2025 خفف الضغوط على السيولة في النظام المصرفي السعودي، حيث انخفضت نسبة القروض إلى الودائع في القطاع إلى 109% بنهاية النصف الأول من 2026، مقارنة بـ 113% في نهاية 2025.

كما قدم انخفاض أسعار الفائدة بين البنوك دعماً إضافياً، إذ تراجع معدل الفائدة بين البنوك السعودية (سايبور) بنحو 70 نقطة أساس على أساس سنوي في يونيو 2026.


قصص ذات صلة
اقتصاد
بنك الجزيرة السعودي يعتزم إصدار صكوك رأسمال من الشريحة الثانية عبر طرح خاص
بقلم 05/11/2026
اقتصاد
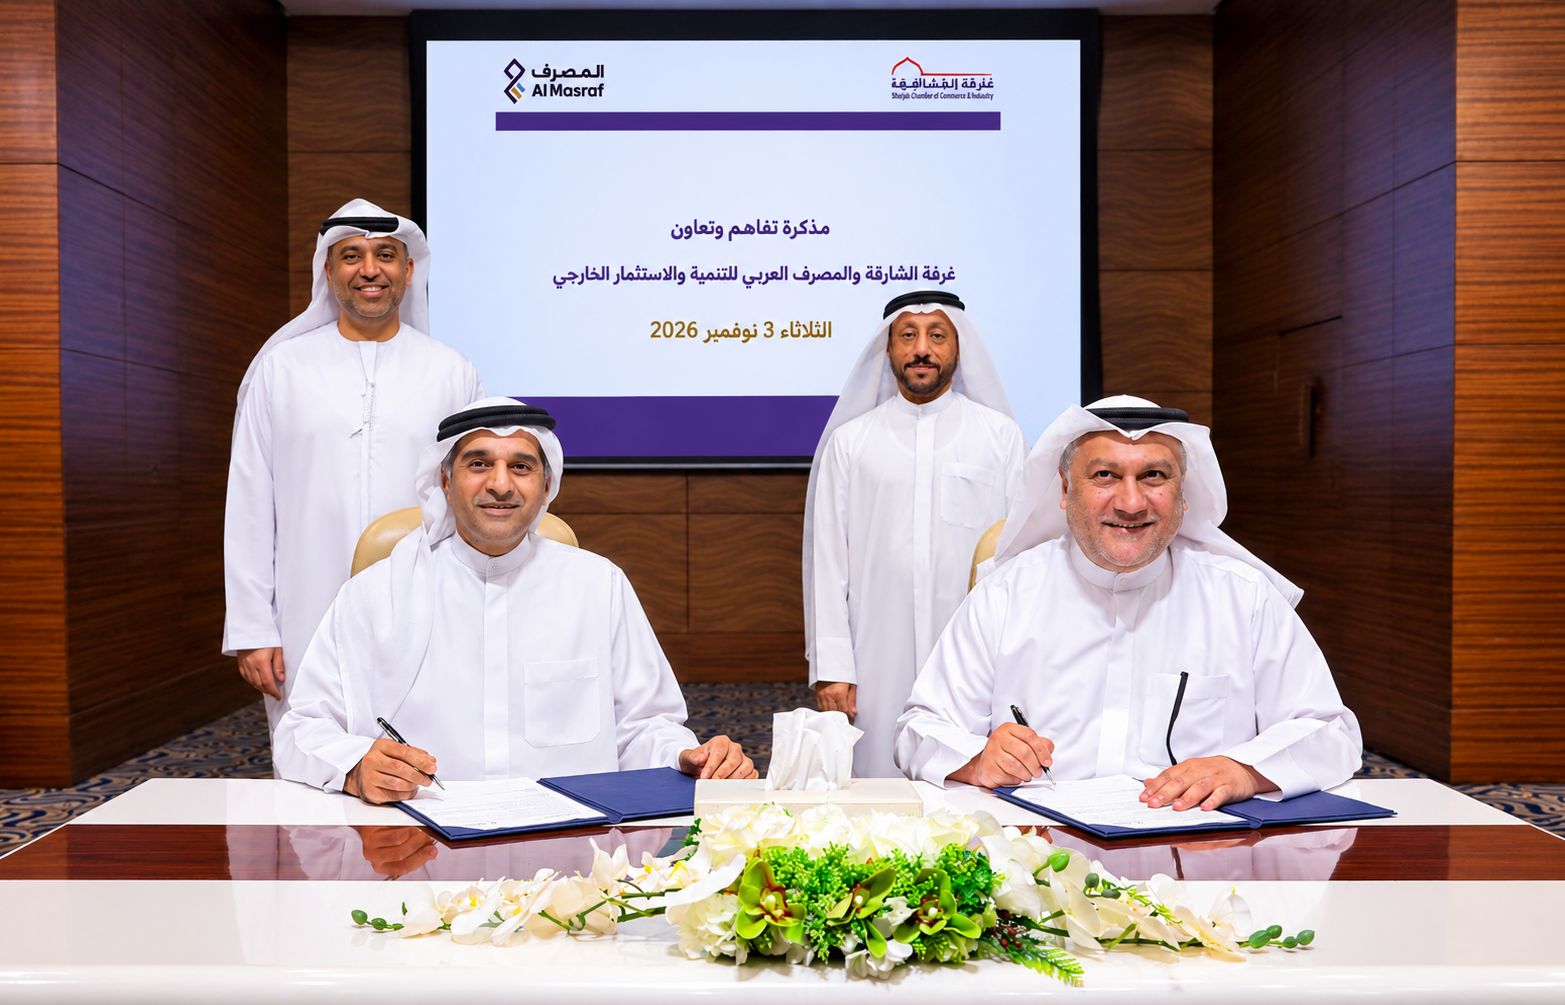
غرفة الشارقة و”المصرف” يوقعان مذكرة تفاهم استراتيجية لتعزيز التعاون في قطاع الأعمال
بقلم 05/11/2026
اقتصاد
عُمان والصين توقّعان 23 شراكة استثمارية بقيمة مليارات الدولارات
بقلم 03/11/2026
بنك الجزيرة السعودي يعتزم إصدار صكوك رأسمال من الشريحة الثانية عبر طرح خاص

يعتزم بنك الجزيرة السعودي إصدار صكوك رأسمال من الشريحة الثانية بقيمة تصل إلى 3 مليارات ريال سعودي، من خلال طرح خاص للمستثمرين المؤهلين في المملكة، على أن تُحدد تفاصيل الإصدار وشروطه وفقاً لظروف السوق.

بقلم
Thu, Nov 5, 2026 < 1 min

يعتزم بنك الجزيرة السعودي إصدار صكوك مقوّمة بالريال السعودي، ضمن برنامج صكوك رأس المال من الشريحة الثانية (Tier 2) البالغة قيمته 3 مليارات ريال سعودي (800 مليون دولار).

ومن المتوقع تنفيذ الإصدار من خلال طرح خاص للمستثمرين المؤهلين في المملكة العربية السعودية.

وسيتم تحديد حجم الإصدار وشروطه في مرحلة لاحقة، وفقاً لظروف السوق.

وسيتولى كل من الجزيرة كابيتال والراجحي المالية مهام مديري الإصدار الرئيسيين ومديري سجل الاكتتاب للطرح المرتقب.

0
    Your Cart
    Your cart is emptyReturn to Shop