بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول | Kanebridge News بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول | Kanebridge News
Ar
Share Button

بنوك الإمارات تواجه ضغوطاً على هوامش الربح رغم قوة أرباح النصف الأول

تواجه بنوك الإمارات ضغوطاً متواصلة على هوامش صافي الفائدة، رغم تسجيلها أرباحاً قوية خلال النصف الأول من 2026.

بقلم
Thu, Aug 13, 2026Grey Clock 3 min

على الرغم من تسجيل أرباح قوية خلال النصف الأول من عام 2026، من المتوقع أن تواصل بنوك الإمارات مواجهة ضغوط على هوامش صافي الفائدة (NIMs)، ما قد يحد من نمو الربحية خلال الفترة المتبقية من العام.

ويُعد هامش صافي الفائدة مؤشراً رئيسياً للربحية، إذ يعكس الفارق بين العائد الذي تحققه البنوك من القروض والتكلفة التي تدفعها على الودائع.

وقال ريدموند رامسديل، رئيس تصنيفات بنوك الشرق الأوسط والصيرفة الإسلامية لدى فيتش للتصنيفات: «تعاني بنوك الإمارات من تحول الودائع من الحسابات الجارية وحسابات التوفير (CASA) إلى الودائع لأجل، في ظل استمرار مستويات النمو القوية، ما أثر سلباً على هوامش صافي الفائدة خلال النصف الأول من عام 2026».

وبحسب رامسديل، من المتوقع أن تظل الربحية عند مستويات جيدة خلال الربعين المقبلين، رغم استمرار الضغوط على الهوامش، بدعم من قوة الإيرادات من غير الفوائد والسيطرة على مخصصات انخفاض قيمة القروض.

وبعد أن خفض مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر 2025، حذا مصرف الإمارات المركزي حذوه، في ظل ارتباط الدرهم الإماراتي بالدولار. ومع تراجع فوائد دورة أسعار الفائدة المرتفعة، انخفضت عوائد الأصول بوتيرة أسرع من تكاليف التمويل، ما أدى إلى تقلص هوامش صافي الفائدة في النصف الأول من عام 2026.

ويرى جيتندرا سينغ، كبير محللي الأبحاث لدى شركة الرمز كابيتال الإماراتية، أن تأثير خفض الفائدة في ديسمبر تم استيعابه إلى حد كبير. وتحول التركيز الآن إلى جانب التمويل، حيث لا تزال تكاليف الودائع مرتفعة نسبياً، ما يفرض مزيداً من الضغوط على الهوامش خلال الربع أو الربعين المقبلين.

وأضاف: «من المتوقع أن تكون عوائد الأصول أكثر استقراراً، إذ تمت بالفعل إعادة تسعير معظم محفظة الإقراض. لذلك، نتوقع أن تأتي المرحلة المقبلة من الضغوط على الهوامش بشكل رئيسي من جانب الالتزامات، وليس من انخفاض عوائد الأصول».

تباين اتجاهات هوامش صافي الفائدة لدى أكبر بنوك الإمارات

سجل بنك الإمارات دبي الوطني، أكبر بنوك دبي من حيث القيمة السوقية، هامش صافي فائدة بلغ 3.16% في الربع الثاني، بانخفاض قدره 19 نقطة أساس على أساس فصلي.

وقال سينغ: «نرى أن الإمارات دبي الوطني من بين البنوك الإماراتية الكبرى الأكثر حساسية لتحركات أسعار الفائدة. وشكلت قاعدة عملائه الكبيرة في قطاع التجزئة وارتفاع نسبة ودائع الحسابات الجارية وحسابات التوفير نقطة قوة تاريخية، إلا أن المنافسة على تسعير الودائع واستمرار انتقال العملاء من هذه الحسابات إلى الودائع لأجل يضغطان على مزيج التمويل لديه».

من جانبه، قال رامسديل إن هوامش البنك ظلت متماسكة نسبياً، موضحاً أن «هوامش صافي الفائدة لدى الإمارات دبي الوطني أظهرت مرونة جيدة خلال النصف الأول من 2026، إذ انخفضت بنحو 30 نقطة أساس فقط على أساس سنوي، وكانت وتيرة التراجع مماثلة لبقية البنوك الإماراتية الكبرى، رغم انخفاض حصة ودائع الحسابات الجارية وحسابات التوفير بنهاية يونيو 2026».

وجاء بعض الدعم للهوامش من شركة DenizBank التركية التابعة للبنك، حيث ارتفع هامش صافي الفائدة لديها بنحو 110 نقاط أساس على أساس سنوي خلال النصف الأول، ما عوض جزئياً تراجع الهوامش في أعمال البنك داخل الإمارات. إلا أن سينغ حذر من اعتبار ذلك مؤشراً على توقعات إيجابية.

وقال: «دعمت الأعمال التركية تاريخياً هامش صافي الفائدة للمجموعة بفضل هوامشها الأعلى هيكلياً، لكن تكاليف تمويلها أكثر حساسية أيضاً لتغيرات أسعار الفائدة المحلية. وانخفض هامش صافي الفائدة لدى DenizBank بمقدار 25 نقطة أساس على أساس فصلي خلال الربع الثاني من 2026، مع انعكاس ارتفاع أسعار الاقتراض لليلة واحدة على تكاليف ودائع الأفراد».

وكان بنك أبوظبي الأول (FAB)، أكبر بنوك الإمارات من حيث القيمة السوقية، الاستثناء الأبرز، إذ ارتفع هامش صافي الفائدة إلى 1.99% في الربع الثاني، بزيادة 14 نقطة أساس على أساس سنوي، مدعوماً بمزيج تمويل أكثر ملاءمة وتحسن إعادة تسعير الالتزامات.

وقال سينغ: «نتيجة لذلك، نرى أن مخاطر تراجع هوامش بنك أبوظبي الأول أقل مقارنة بالبنوك التي تشهد انتقالاً أسرع من الحسابات الجارية وحسابات التوفير إلى الودائع لأجل».

وفي السعودية، كان الوضع مختلفاً إلى حد ما، إذ تُعد البنوك أقل حساسية لخفض أسعار الفائدة نظراً لأن حصة أكبر من التمويل لديها تتم بأسعار فائدة ثابتة. ومع ذلك، تختلف درجة هذه المرونة بحسب حجم التمويل الموجه للأفراد لدى كل بنك.

وسجل البنك الأهلي السعودي، أكبر بنوك المملكة، هامش صافي فائدة بلغ 3.02% في الربع الثاني، بارتفاع 23 نقطة أساس على أساس سنوي. وعزا البنك هذا التحسن إلى إعادة تسعير الأصول والإدارة الحذرة لتكاليف التمويل.

وأشار رامسديل إلى أن تباطؤ نمو الائتمان منذ منتصف عام 2025 خفف الضغوط على السيولة في النظام المصرفي السعودي، حيث انخفضت نسبة القروض إلى الودائع في القطاع إلى 109% بنهاية النصف الأول من 2026، مقارنة بـ 113% في نهاية 2025.

كما قدم انخفاض أسعار الفائدة بين البنوك دعماً إضافياً، إذ تراجع معدل الفائدة بين البنوك السعودية (سايبور) بنحو 70 نقطة أساس على أساس سنوي في يونيو 2026.


قصص ذات صلة
اقتصاد
ستاندرد تشارترد يطلق خدمة تداول العملات المشفّرة للعملاء ذوي الملاءة المالية العالية في الإمارات
بقلم 15/10/2026
اقتصاد
شركة دوبيز توسّع نطاق خدمات تأسيس الشركات في دولة الإمارات على مدار الساعة للمؤسسين الدوليين
بقلم 12/10/2026
اقتصاد
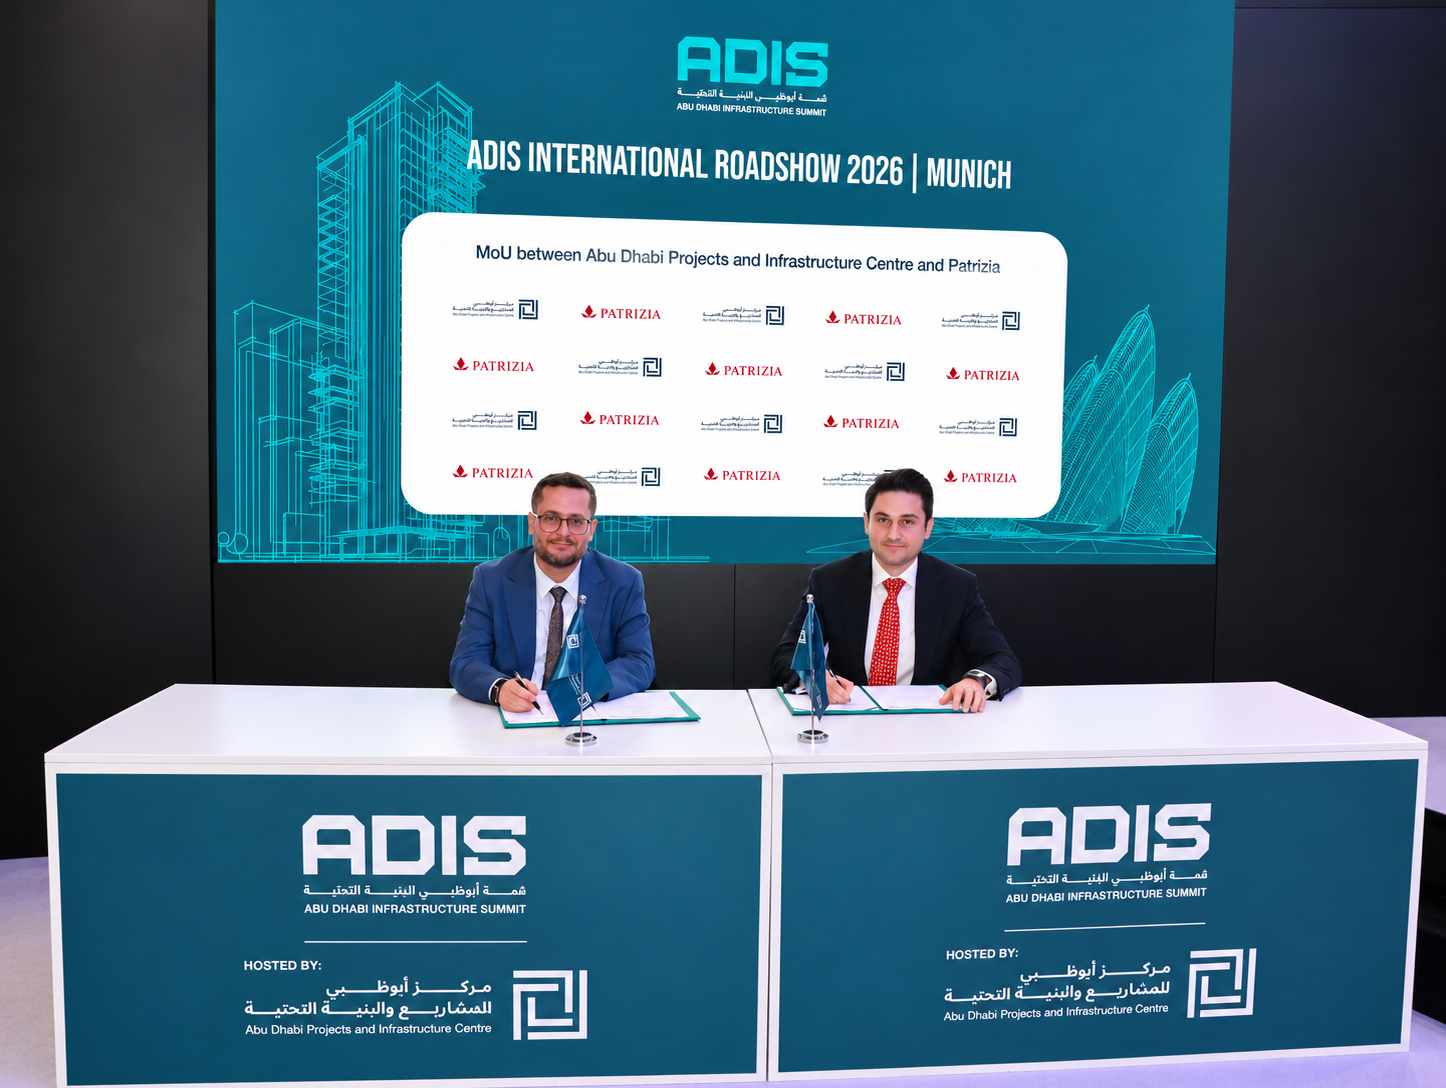
مركز أبوظبي للمشاريع والبنية التحتية وPATRIZIA يوقعان شراكة استراتيجية لدعم الاستثمار في البنية التحتية وتطويرها
بقلم 12/10/2026
ستاندرد تشارترد يطلق خدمة تداول العملات المشفّرة للعملاء ذوي الملاءة المالية العالية في الإمارات

أطلق ستاندرد تشارترد أول خدمة عالمية لتداول العملات المشفّرة عبر منصته المصرفية في الإمارات، تتيح للمستثمرين المحترفين شراء وبيع البيتكوين والإيثيريوم ضمن بيئة مصرفية منظّمة وآمنة، بالتعاون مع زوديا ماركتس.

بقلم
Thu, Oct 15, 2026 3 min

أعلن بنك ستاندرد تشارترد اليوم عن إطلاق خدمة جديدة هي الأولى من نوعها لتداول العملات المشفّرة، تتيح للعملاء ذوي الملاءة المالية العالية الوصول إلى الأصول الرقمية بأمان عبر منصة البنك، في خطوة متقدمة على صعيد تفاعل العملاء مع هذه الفئة المتطورة من الأصول. وتُعدّ هذه الخدمة الأولى التي يطلقها البنك على مستوى العالم، وأول خدمة من نوعها يقدّمها بنك دولي في دولة الإمارات العربية المتحدة.

ومع استمرار نضج الأصول الرقمية، مدعومةً بمزيد من الوضوح التنظيمي عالمياً وتنامي تبنّي المؤسسات لها، بات المستثمرون من ذوي الملاءة المالية العالية وأصحاب الثروات ينظرون إليها بصورة متزايدة بوصفها جزءاً من محافظ استثمارية متنوعة. وقد صُممت الخدمة الجديدة استجابةً لهذا التحول، لتوفّر للعملاء وسيلة أكثر أماناً وتنظيماً للوصول إلى الأصول الرقمية من خلال بيئة مصرفية موثوقة وخاضعة للرقابة.

وتأتي الخدمة ثمرة تعاون بين قطاع إدارة الثروات والخدمات المصرفية للأفراد وقطاع الخدمات المصرفية للشركات والاستثمار في البنك، إلى جانب شركة زوديا ماركتس (Zodia Markets) المدعومة من إس سي فنتشرز (SC Ventures). وتخضع الخدمة لتنظيم سلطة تنظيم الأصول الافتراضية (VARA)، وتدمج بسلاسة خدمات الحفظ بمعايير مؤسسية والسيولة وإتاحة الوصول للعملاء ضمن منظومة رقمية متكاملة وشاملة للأصول الرقمية.

وتتيح الخدمة للعملاء المستوفين لشروط الأهلية شراء البيتكوين (BTC) والإيثير (ETH) وبيعهما مباشرةً عبر حساباتهم القائمة لدى ستاندرد تشارترد، دون الحاجة إلى إنشاء محافظ مستقلة أو استخدام منصات خارجية. ويتولّى البنك تنفيذ المعاملات وإدارة عمليات الحفظ والتسوية بالكامل ضمن منظومة مغلقة، بما يحدّ من المخاطر المرتبطة بمحافظ الجهات الخارجية. ويمنح هذا النموذج العملاء إمكانية الاستثمار في الأصول الرقمية في إطار علاقتهم المصرفية القائمة، مع الاستفادة من خدمات حفظ وضوابط تشغيلية تستوفي المعايير المعتمدة لدى المؤسسات المالية. 

وبهذه المناسبة، قالت عائشة عباس، المديرة العامة ورئيسة حلول العملاء ذوي الملاءة وإدارة الثروات في أوروبا والشرق الأوسط وأفريقيا ودولة الإمارات لدى ستاندرد تشارترد: “نفخر بأن نكون أول بنك دولي في دولة الإمارات يطلق خدمة للأصول الرقمية، وبأن تكون الإمارات السوق التي يطلق فيها البنك هذه الخدمة للمرة الأولى عالمياً، نظراً لريادتها التنظيمية ونهجها الاستشرافي تجاه الابتكار. وتمنح هذه الخدمة العملاء المؤهلين وسيلة بسيطة ومألوفة للوصول إلى البيتكوين والإيثيريوم مباشرةً من خلال علاقتهم المصرفية القائمة، بما يضيف خياراً جديداً يكمّل محافظهم الاستثمارية الأوسع، مع الحفاظ على معايير الحوكمة والرقابة التي يتوقعونها من ستاندرد تشارترد.”

من جانبه، قال سمير سوبروال، الرئيس العالمي لحلول الثروات ومنتجات الخدمات المصرفية للأفراد والبيانات والتحليلات لدى ستاندرد تشارترد: “مع استمرار نمو اهتمام العملاء بالأصول الرقمية، يمثل هذا الإطلاق محطة مهمة لستاندرد تشارترد، إذ ندمج الأصول الرقمية ضمن باقة حلول الثروات الأساسية لدينا. ومع انتقال الأصول الرقمية إلى صلب نقاشات إدارة الثروات، لا يبحث العملاء عن إمكانية الوصول فحسب، بل أيضاً عن الأمان والثقة والطمأنينة التي يوفرها الاستثمار من خلال مؤسسة موثوقة وخاضعة للرقابة. وبصفتنا مديراً دولياً رائداً للثروات، سنواصل التركيز على تقديم حلول مبتكرة تساعد عملاءنا على اغتنام الفرص الاستثمارية في سوق سريعة التطور.”

وقد حصل البنك على موافقة الترخيص من سلطة تنظيم الأصول الافتراضية في دولة الإمارات. وستُتاح الخدمة في مرحلتها الأولى للعملاء المصنّفين ضمن فئة المستثمرين المحترفين في الإمارات، مع خطط للتوسع إلى أسواق أخرى بمرور الوقت.

ويواصل ستاندرد تشارترد تطوير حلول إدارة الثروات لتوفير فرص استثمارية مصمّمة لتلبية احتياجات عملائه ذوي الملاءة المالية العالية في أسواقه الرئيسية. وتستكمل الخدمة الجديدة عروض البنك القائمة، التي تشمل الاستثمار في الصناديق المتداولة في البورصة المرتبطة بالعملات المشفّرة عبر منصته لتداول الأسهم، إلى جانب إتاحة الاستثمار المرتبط بأداء هذه السوق للعملاء المؤهلين من خلال المنتجات المهيكلة والمشتقات المالية المتداولة خارج البورصة.

وتشكّل الإمكانية الجديدة في دولة الإمارات جزءاً من منظومة ستاندرد تشارترد الأوسع للأصول الرقمية، التي تستند إلى القدرات المشتركة لقطاع إدارة الثروات والخدمات المصرفية للأفراد وقطاع الخدمات المصرفية للشركات والاستثمار. وتشمل هذه المنظومة قدرات حفظ الأصول الرقمية وتداولها وترميزها، وتتكامل معها منظومة الشركات التابعة للبنك، التي توسّع هذه القدرات من خلال زوديا ماركتس (Zodia Markets) وليبيرا (Libeara). وقد صُممت هذه القدرات مجتمعةً لتلبية الطلب المتنامي من عملاء البنك على بنية تحتية وخدمات منظّمة للأصول الرقمية.

0
    Your Cart
    Your cart is emptyReturn to Shop