تقرير السوق العقاري في المملكة العربية السعودية للربع الأول من عام 2026 | Kanebridge News تقرير السوق العقاري في المملكة العربية السعودية للربع الأول من عام 2026 | Kanebridge News
Ar
Share Button

تقرير السوق العقاري في المملكة العربية السعودية للربع الأول من عام 2026

أظهر تقرير CBRE للربع الأول من 2026 استمرار قوة القطاع العقاري في السعودية رغم التحديات الاقتصادية الإقليمية، مدعوماً بارتفاع قيمة المعاملات العقارية إلى 112 مليار ريال، وزخم الاستثمار الأجنبي، واستمرار الطلب على المكاتب والمساحات اللوجستية والمشاريع الكبرى المرتبطة برؤية 2030.

بقلم
Thu, May 21, 2026Grey Clock 4 min

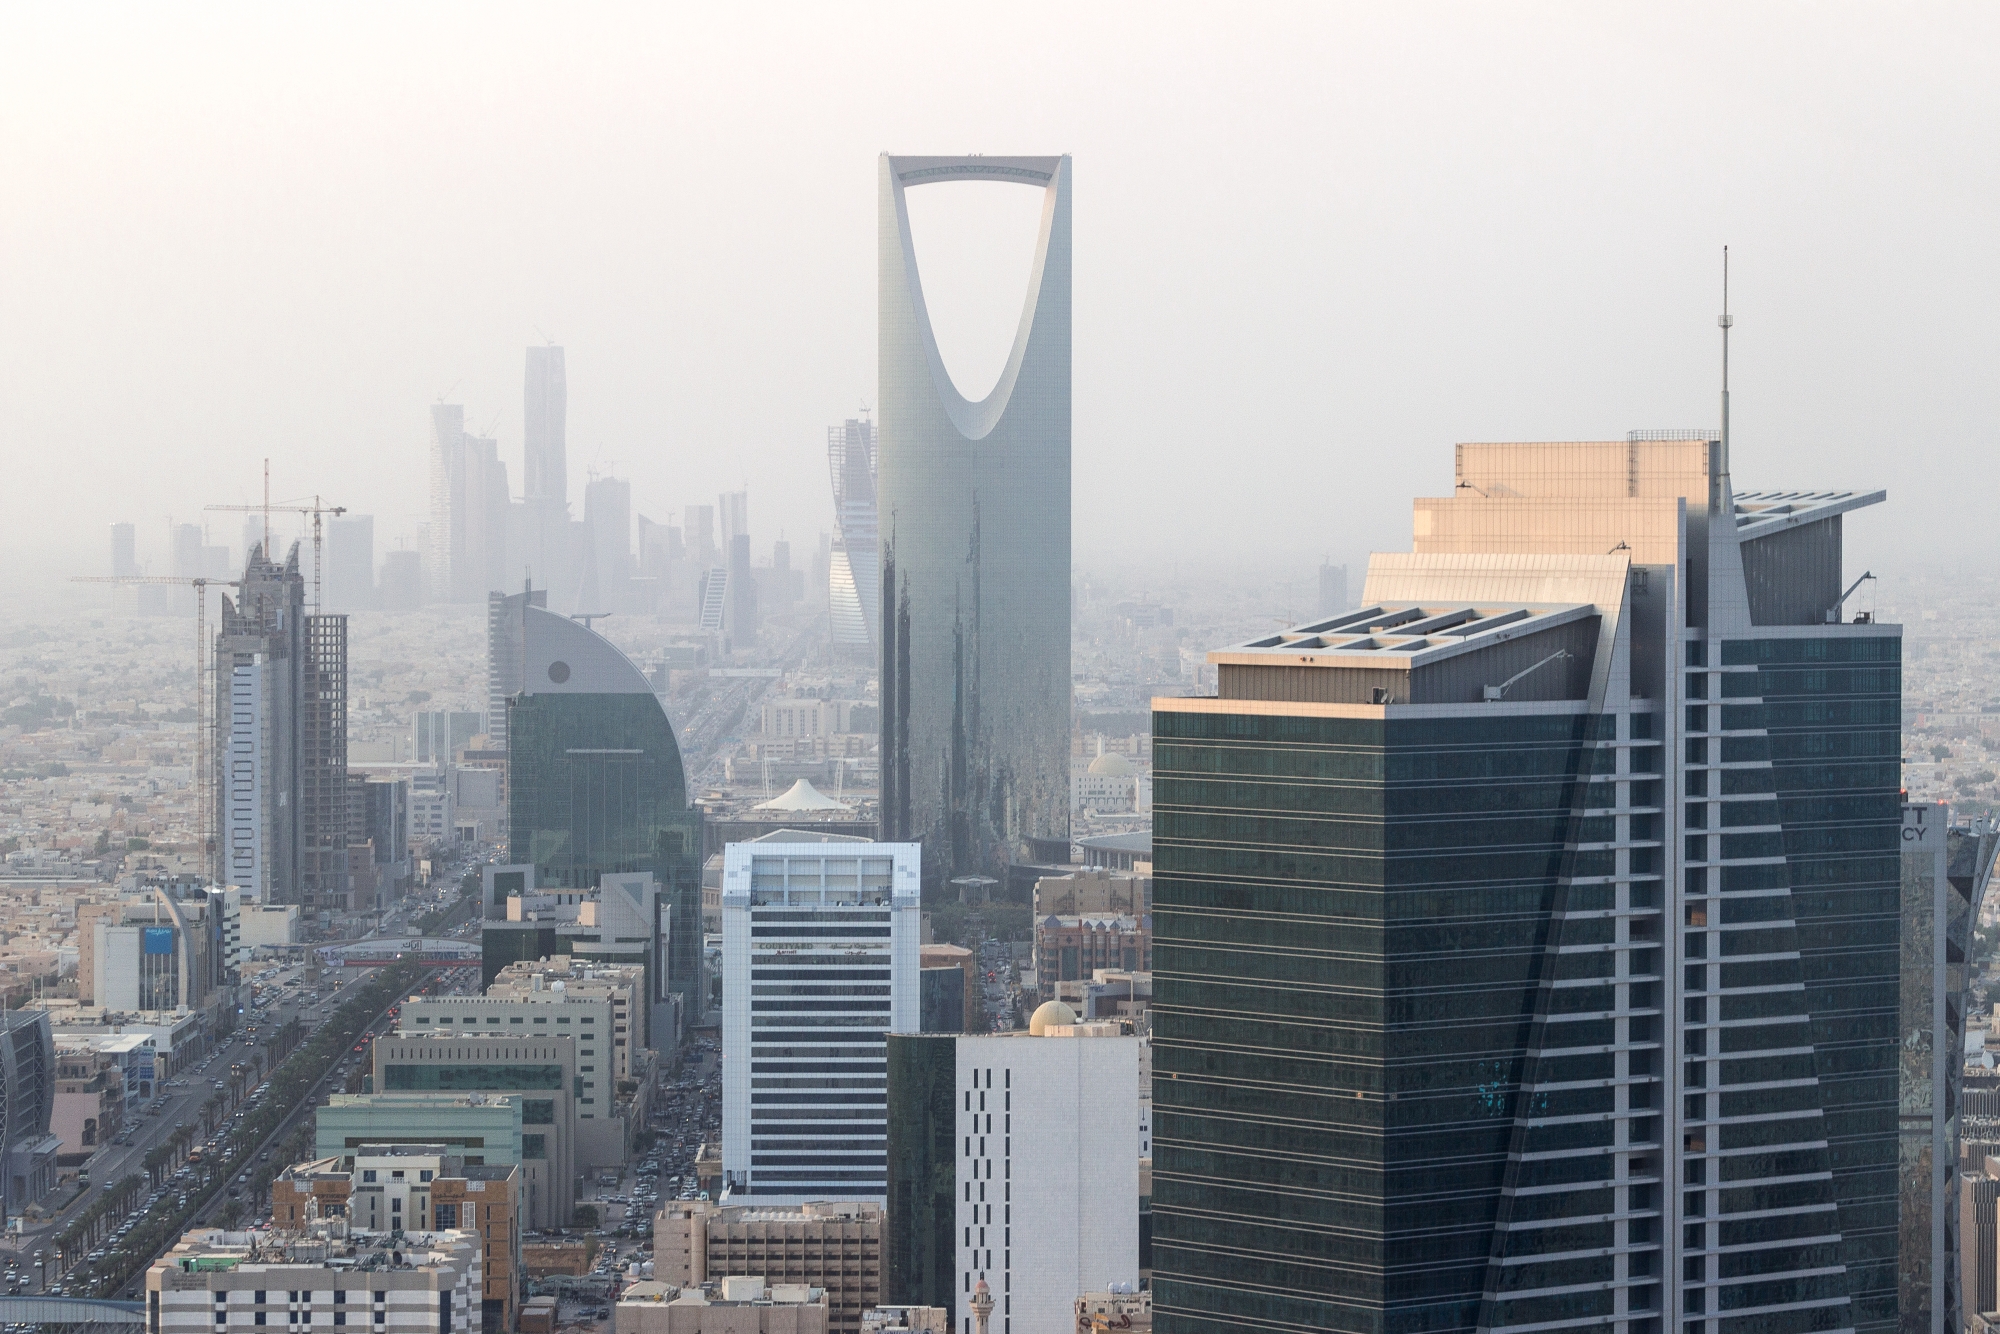
أصدرت شركة سي بي آر إي الشرق الأوسط، الشركة الرائدة عالميًا في مجال العقارات التجارية، تقريرها عن سوق العقارات في المملكة العربية السعودية للربع الأول من عام 2026 والذي يسلط الضوء على تميز أسواق المملكة بإعادة التوازن الاستراتيجي، وعوامل الطلب الهيكلية الثابتة، واستمرار ثقة المستثمرين على الرغم من الظروف الاقتصادية الإقليمية الأكثر تعقيداً.

تعكس البيئة الاقتصادية العامة للمملكة العربية السعودية في أوائل عام 2026 فترة من التكيف، تتأثر بالضغوط الخارجية والسياسات المحلية المتغيرة. وقد تباطأ نمو الناتج المحلي الإجمالي الحقيقي إلى 2.8% على أساس سنوي في الربع الأول، مع تعديل التوقعات السنوية لعام 2026 إلى 1.9%، وذلك بسبب الانخفاض الملحوظ في إنتاج النفط وصادراته وتباطؤ النمو في القطاعات غير النفطية.

يظل معدل التضخم مستقراً عند 1.8٪، في حين شهد الاستثمار الأجنبي المباشر زخماً قوياً، حيث ارتفع بنسبة 90٪ على أساس سنوي في الربع الرابع من عام 2025، مما يشير إلى الثقة في الآفاق المستقبلية للمملكة على المدى الطويل. وتظل السياسة المالية توسعية، مما يدعم الاستثمارات الكبرى في البنية التحتية إلى جانب الإصلاحات الجارية في أسواق رأس المال التي تهدف إلى تعزيز السيولة وتسهيل وصول المستثمرين. وفي ظل هذه الظروف، يواصل قطاع العقارات إظهار قوته. فقد بلغت قيمة المعاملات 112 مليار ريال سعودي في الربع الأول من عام 2026، بزيادة قدرها 6.8% على أساس سنوي، مدعومة بتحسن ظروف التمويل وزيادة فرص الحصول على رأس المال. وفي الوقت نفسه، تعمل الإصلاحات التنظيمية، بما في ذلك تدابير الملكية الأجنبية وزيادة شفافية السوق، على تعزيز المشاركة المؤسسية ومواءمة القطاع مع المعايير العالمية.

كما تشهد قائمة المشاريع قيد التطوير تقدماً، مع تحول تدريجي من النمو القائم على البناء إلى مرحلة التسليم وإدارة الأصول على المدى الطويل. وتستمر المشاريع الكبرى في التقدم، مع بقاء الرياض مركزًا رئيسيًا لأنشطة التنمية. ويتجلى إعادة التموضع الاستراتيجي بوضوح في المشاريع الرائدة من بينها تركيز نيوم المتزايد على الذكاء الاصطناعي والبنية التحتية للبيانات، إلى جانب التقدم المستمر في مشاريع مثل الدرعية وبرج جدة. ويعزز هذا المسار المستمر، المدعوم بالاستثمارات العامة والخاصة، طموحات المملكة على المدى الطويل في إطار رؤية 2030.

لا يزال سوق المكاتب يعاني من نقص جوهري في العرض، لا سيما فيما يتعلق بالمساحات المتميزة، حيث تظل معدلات الإشغال في المكاتب من الفئة ”أ“ قريبة من طاقتها الاستيعابية الكاملة. ولا يزال الطلب مدفوعًا ببرنامج جذب المقرات الإقليمية للشركات العالمية (RHQ)، الذي يجذب مئات الشركات الدولية لإنشاء مكاتب فعلية لها في العاصمة. وفي حين يُتوقع أن يؤدي العرض الجديد إلى تباطؤ نمو الإيجارات على المدى الطويل، لا يزال الطلب الهيكلي يتجاوز العرض المتاح. لا يزال أداء المكاتب مستقراً في الأسواق الأخرى مثل جدة والدمام، ، على الرغم من ظهور تباين واضح بين الأصول الحديثة من الفئة أ والمخزون القديم، حيث يولي المستأجرون أولوية متزايدة للجودة والمرونة والبنية التحتية الرقمية.

 هذا و يواصل القطاع السكني تسجيل نشاط قوي، مدعومًا بالنمو السكاني ومبادرات الإسكان المدعومة من الحكومة وزيادة انتشار القروض العقارية. ومع ذلك، فإن استمرار تسليم الوحدات السكنية في المدن الكبرى يساهم في خلق بيئة سوقية أكثر توازناً. وبناءً على ذلك، انخفضت أسعار الإيجارات السكنية في الرياض بنسبة 2.1% على أساس سنوي في مارس 2026، مما يشير إلى تحول نحو أسعار أكثر استدامة في جميع أنحاء العاصمة. ويؤكد هذا الانخفاض تأثير إعادة الضبط التنظيمي في سبتمبر 2025 (تجميد الإيجارات لمدة 5 سنوات)، الذي أنهى دورة النمو المستمر للإيجارات. وبموجب التفويض الجديد للهيئة العامة للعقار (REGA)، تم تثبيت إيجارات العقارات القائمة عند مستويات سبتمبر 2025، في حين يجب أن تتوافق العقارات الجديدة في السوق مع آخر قيمة مسجلة على منصة ”إيجار“. ويوفر هذا التغيير التنظيمي أساساً مستقراً لكل من عقود الإيجار القائمة والعقارات الجديدة، مما يحد بشكل فعال من الارتفاعات التكهنية.

يواصل قطاع التجزئة تحوله الملحوظ نحو التسوق الإلكتروني، وهو اتجاه عززته الأحداث الأخيرة التي أثرت على تحركات المستهلكين واتجاهات الإنفاق. شكلت المعاملات الإلكترونية 85% من إجمالي معاملات التجزئة في عام 2025، مما يدل على تسارع وتيرة تبني التكنولوجيا الرقمية. لا يزال الاستهلاك المحلي قوياً، لا سيما في قطاعي الأغذية والمشروبات والأزياء، مما يساعد على استقرار القطاع ويعوض التقلبات في السياحة الدولية. تندمج عروض التجزئة الجديدة ببشكل متزايد في المخططات الرئيسية متعددة الاستخدامات، حيث يعطي المطورون الأولوية لمنافذ الأغذية والمشروبات باعتبارها عوامل رئيسية لجذب الزوار. ومن المقرر افتتاح مشاريع كبرى مثل ”ذا أفينيوز“ بالرياض و”ويستفيلد“ بجدة و”ويستفيلد“ بالرياض قريباً، مما سيضيف مساحة كبيرة. وعلى الرغم من التحولات في السوق، ظلت إيجارات مراكز التسوق الإقليمية والكبرى مستقرة، حيث حافظ الملاك عموماً على الأسعار ولم يقدموا تنازلات على نطاق واسع. وينصب التركيز الآن بالنسبة لمراكز التجزئة الناجحة على إنشاء مساحات يمكن التنقل فيها سيراً على الأقدام والتركيز على المجتمع المحلي، وتولي الأولوية للرفاهية والتكنولوجيا الرقمية.

يعكس أداء سوق الضيافة تأثير الضوابط المفروضة على حركة السفر الترفيهي الدولي وسفر الأعمال الإقليمي، حيث سجل معدل الإشغال وإيرادات الغرفة المتاحة (RevPAR) انخفاضًا منذ بداية العام مقارنة بالربع الأول من العام الماضي. وقد كان التأثير الأكبر ملموسًا في الرياض والدمام، على الرغم من أن جدة ومكة المكرمة لا تزالان تسجلان نتائج إيجابية في جميع المؤشرات منذ بداية العام، مما يعكس التأثير الإيجابي للطلب على السياحة الدينية.  ومع ذلك، وفي ظل الدعم الحكومي المستمر، يستمر نمو العرض المستقبلي، حيث يجري تطوير آلاف الغرف الجديدة في المدن الرئيسية والفرعية، ويظل قطاع الضيافة ركيزة أساسية في طموح المملكة العربية السعودية لجذب 150 مليون زائر سنويًا بحلول عام 2030.

 يستمر قطاع الصناعة واللوجستيات في الظهور كركيزة أساسية للتنويع الاقتصادي. ولا يزال الطلب على المستودعات من الفئة ”أ“ قوياً في ظل قيود العرض، مما يدفع نمو الإيجارات في المراكز الرئيسية مثل الرياض وجدة. وتسهم مشاريع البنية التحتية الاستراتيجية، بما في ذلك الممرات اللوجستية وتطويرات سلسلة التوريد المتكاملة، في تعزيز مكانة المملكة كمركز إقليمي للتجارة والتوزيع. وعلى الرغم من التحديات التشغيلية المرتبطة باضطرابات سلاسل التوريد العالمية، تظل العوامل الأساسية طويلة الأجل إيجابية للغاية، مدعومة بنمو التجارة الإلكترونية والتوسع الصناعي.

 يعلق ماثيو جرين، رئيس قسم الأبحاث في منطقة الشرق الأوسط وشمال إفريقيا قائلاً: ” يستمر قطاع العقارات في المملكة العربية السعودية في التطور بوتيرة سريعة، استجابةً للتغييرات التنظيمية الأخيرة وأنماط الطلب المتغيرة. ويؤدي ذلك إلى تباين متزايد في أداء القطاعات المختلفة. “


قصص ذات صلة
عقارات
إيجارات العقارات في دبي تواصل وتيرة قياسية
بقلم 05/11/2026
عقارات
«إيه دي دي العقارية» تحصل على قرض مجمّع بقيمة 265 مليون دولار لتوسيع محفظتها الفندقية في مصر
بقلم 02/11/2026
عقارات
شركة “أف اي أم العقارية” fäm) العقارية) تربط منصة DXBinteract بـ ChatGPT وClaude
بقلم 22/10/2026
إيجارات العقارات في دبي تواصل وتيرة قياسية

سجّل سوق العقارات في دبي 44,841 عقد إيجار خلال شهر أكتوبر، ليقترب من تحقيق رقم قياسي سنوي جديد يتجاوز مستويات عام 2025. كما شهدت المبيعات العقارية 11,974 صفقة بقيمة 35.01 مليار درهم، في مؤشر على استمرار قوة الطلب ونشاط السوق.

بقلم
Thu, Nov 5, 2026 2 min

سجل سوق العقارات في دبي شهراً قوياً آخر من حيث نشاط التأجير خلال شهر أكتوبر، ما يجعله على المسار الصحيح لتحقيق رقم قياسي سنوي جديد، وذلك وفقاً لتقرير صدر اليوم.

وأشار تحليل السوق الصادر عن شركة “أف اي أم العقارية” fäm) العقارية) إلى أن المناطق ذات التملك الحر في دبي شهدت تسجيل 44,841 عقد إيجار في شهر أكتوبر. وقد ارتفعت عقود الإيجار الجديدة بنسبة 3.8% على أساس سنوي لتصل إلى 21,987 عقداً، في حين زادت عمليات تجديد العقود بنسبة 0.5% لتصل إلى 22,854 عقداً.

وبهذه الأرقام المسجلة في أكتوبر، يصل إجمالي عقود الإيجار في مناطق التملك الحر خلال الأشهر العشرة الأولى من عام 2026 إلى 339,557 عقداً، بزيادة قدرها 6.8% مقارنة بالفترة نفسها من العام الماضي. ومع تبقي شهرين على نهاية العام، باتت دبي في وضع قوي لتجاوز الرقم القياسي السنوي البالغ 377,976 عقداً، والذي سُجل في عام 2025.

وفي سياق متصل، أظهرت بيانات منصة “DXBinteract” أن السوق شهدت تنفيذ 11,974 صفقة بيع بقيمة إجمالية بلغت 35.01 مليار درهم إماراتي خلال الشهر الماضي، وهو ما يمثل زيادة شهرية بنسبة 18% من حيث القيمة، وارتفاعاً بنسبة 5.4% من حيث عدد الصفقات.

واصلت عمليات الشراء على الخارطة الاستحواذ على الحصة الأكبر من النشاط العقاري، حيث سُجِّلت 7,609 صفقات بقيمة 19.2 مليار درهم، مقابل 4,289 صفقة لإعادة بيع عقارات بقيمة 15.6 مليار درهم.

وحافظت منطقة دبي الجنوب على مكانتها كوجهة رائدة لمبيعات العقارات على الخارطة للشهر الثامن على التوالي، مسجلةً 720 صفقة بقيمة 894.6 مليون درهم.

وقال فراس المسدي، الرئيس التنفيذي لشركة “أف اي أم العقارية” fäm) العقارية): “تُظهر أرقام الإيجارات أن الطلب على المساكن في دبي لا يزال قوياً، مع تسجيل زيادة في كل من العقود الجديدة وعمليات تجديد العقود مقارنةً بالعام السابق”.

وأضاف: “وفي الوقت ذاته، يعكس استمرار تفضيل المشترين للعقارات على الخارطة ثقتهم في الآفاق طويلة الأمد للسوق”.

شهد شهر أكتوبر بيع 8,888 شقة بقيمة 15.5 مليار درهم، بالإضافة إلى 1,356 فيلا بقيمة 9.1 مليار درهم، وهو ما يمثل زيادة في حجم المبيعات بنسبة 62% مقارنة بالشهر السابق. كما ارتفعت مبيعات قطع الأراضي بنسبة 92.7% على أساس شهري لتصل إلى 449 قطعة بقيمة 5.9 مليار درهم، في حين زادت مبيعات منازل التاون هاوس (المنازل المتلاصقة) بنسبة 8% لتصل إلى 649 وحدة بقيمة ملياري درهم. وسُجِّلت أيضاً 540 صفقة تجارية، شملت مكاتب ومتاجر، بقيمة 2.3 مليار درهم.

تم بيع أغلى شقة في شهر أكتوبر مقابل 58 مليون درهم إماراتي في مبنى سيلينا ب بجزر دبي، بينما بيعت أغلى فيلا مقابل 97 مليون درهم إماراتي في إيدن هيلز.

واستحوذت العقارات التي يقل سعرها عن مليوني درهم على نحو ثلثي مبيعات شهر أكتوبر، حيث بلغت نسبة العقارات التي يقل سعرها عن مليون درهم 30.6%، بينما تراوحت أسعار 33.1% منها بين مليون ومليوني درهم. وتوزعت النسبة المتبقية كالتالي: 14.7% للعقارات التي تراوحت أسعارها بين مليوني وثلاثة ملايين درهم، و11% بين ثلاثة ملايين وخمسة ملايين درهم، و10.4% للعقارات التي تجاوزت قيمتها خمسة ملايين درهم.

وتصدرت الورسان الأولى قائمة المناطق الأكثر نشاطاً في سوق التأجير للعقارات بنظام التملك الحر في دبي خلال الأشهر العشرة الأولى من عام 2026، مسجلةً 29,701 عقد إيجار. واستمرت الشقق المكونة من غرفة نوم واحدة في الاستحواذ على الحصة الأكبر من نشاط التأجير، بواقع 138,836 عقداً، أي ما يعادل 41% من إجمالي العقود المسجلة.

0
    Your Cart
    Your cart is emptyReturn to Shop